
AI活用を組織成果につなげる人事評価の見直し方——評価項目・評価基準をAI前提で再設計する

AIで生み出した成果を、評価項目と評価基準に反映する
AIを業務で使うことは、もはや特別ではない。一方で多くの日本企業では、効果が個人の効率化にとどまり、部門や全社の成果に広がっていない。
AIの導入によって、個人が担ってきた作業の一部はAIが担うようになった。にもかかわらず、成果の定義とその評価が以前のままであれば、成果は部門や全社へ広がらない。
本記事は、この課題に対し、人事担当及びHRBPが主体となり、部門長と連携して人事評価の評価項目・評価基準を見直す方法を示す。評価の見直しは、成果を把握・評価する精度を高めるだけでなく、社員の育成にもつながる。経営層、人事部門、社員のいずれにとっても避けて通れないテーマである。
ABOUT TECH IGNITION
CIO/CTO/CDOの実装パートナーとして、AI・セキュリティ・ブロックチェーンなど多様な先端技術を「現場で動く事業」へ変えるセクター。PoC止まりにしない実装主義を掲げ、技術戦略の設計から現場実装まで一気通貫で支援する。
Tech Ignition セクターページへ →目次
組織成果に直結しないAI導入
個人の道具にとどまるAI活用
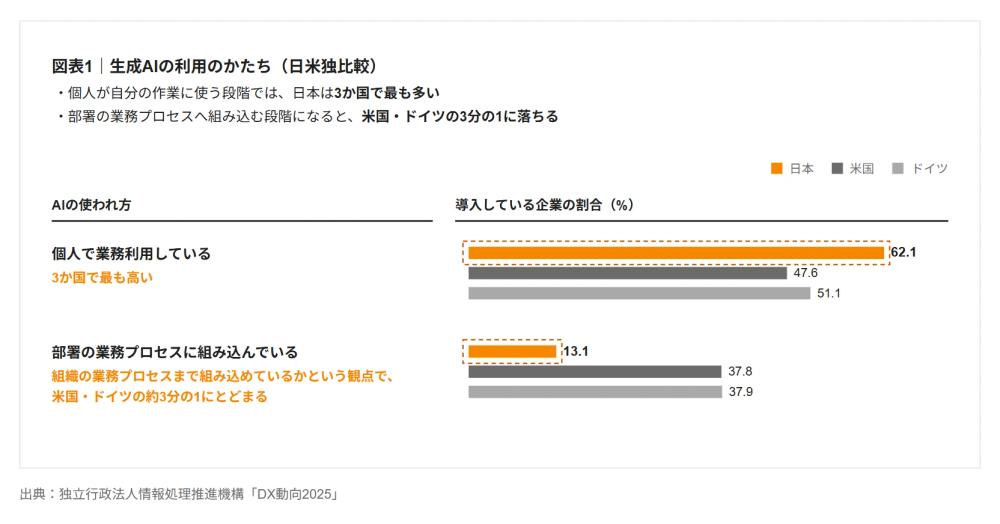
日本企業の多くで、AIはすでに使われている。しかし、その利用は個人の業務にとどまり、組織の業務プロセスと成果へはつながっていない。
生成AIを業務で使っている企業をみると、日本は62.1%で、米国の47.6%、ドイツの51.1%を上回る。一方で、部署の業務プロセスへ組み込まれている割合は13.1%にとどまり、米国の37.8%の3分の1でしかない。
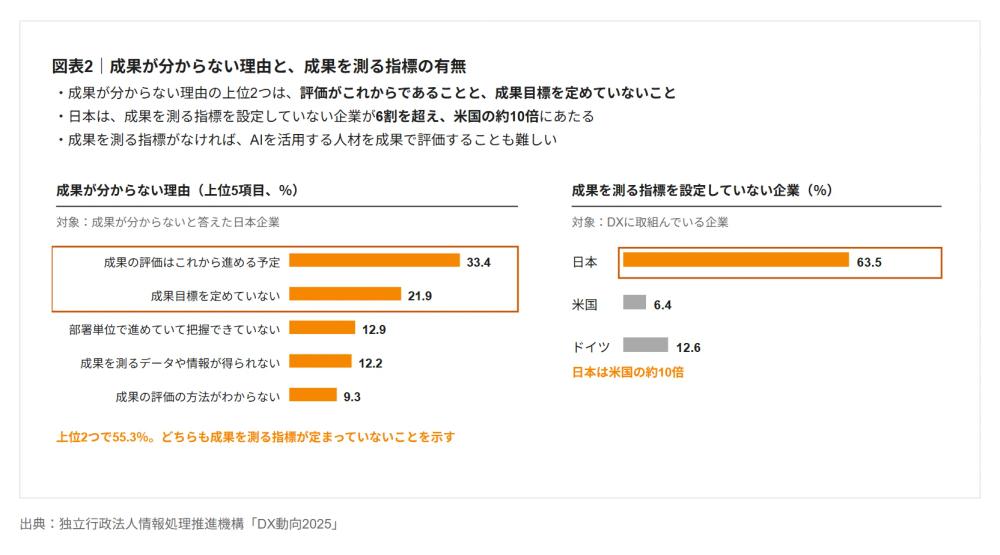
デジタル活用の成果が出ているか分からない企業に理由を聞くと、「評価をこれから進める予定」(33.4%)と「成果目標を定めていない」(21.9%)が上位を占める。いずれも、成果を測る指標が定まっていないことを示す。実際、成果を測る指標を設定していない企業は、日本が63.5%で、米国の6.4%を大きく上回る。日本は、AIを含むデジタル活用の成果を測る指標の整備が遅れており、AIを活用する人材を成果で評価する前提も整っていないといえる。
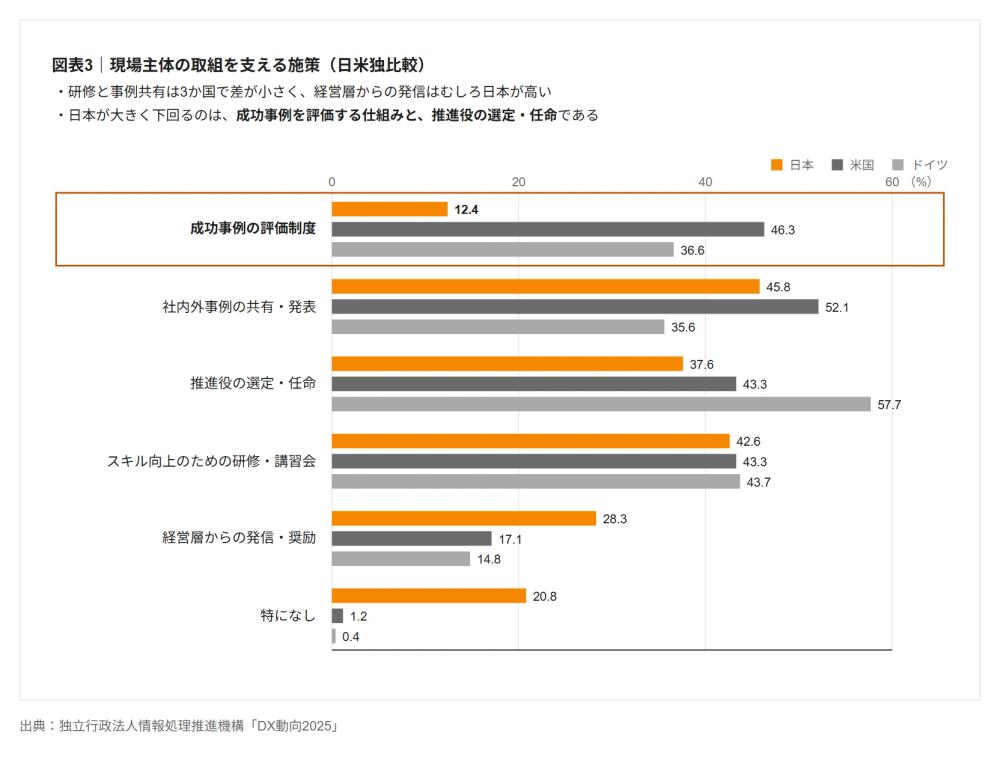
では、現場の取組は何によって支えられているのか。現場が主体でデジタル活用を進めている企業に限ってみると、日本は経営層からの発信・奨励が28.3%と米国の17.1%を上回り、研修・講習会も42.6%で3か国とも4割台に並ぶ。
差がつくのは、成功事例を評価する仕組みである。日本は12.4%で、米国の46.3%を大きく下回る。推進役の選定・任命も37.6%にとどまり、米国の43.3%、ドイツの57.7%に届かない。
本記事が扱う範囲
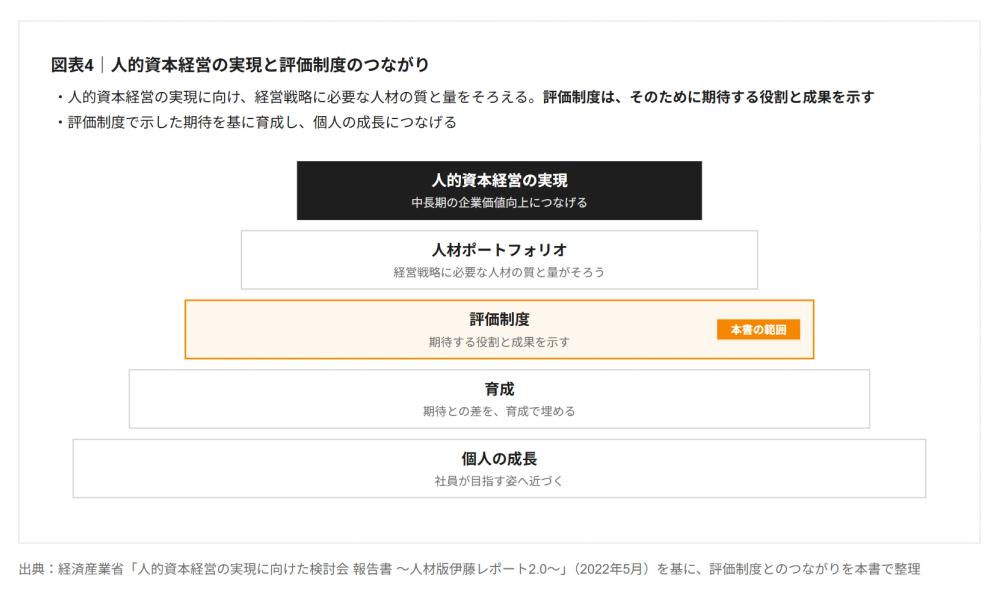
中長期の企業価値向上に向け、人的資本経営の実現が重要である。人的資本経営とは、社員を人件費というコストではなく、投資によって価値が増える資本と捉え、その価値を引き出して企業価値向上につなげる経営のやり方である。
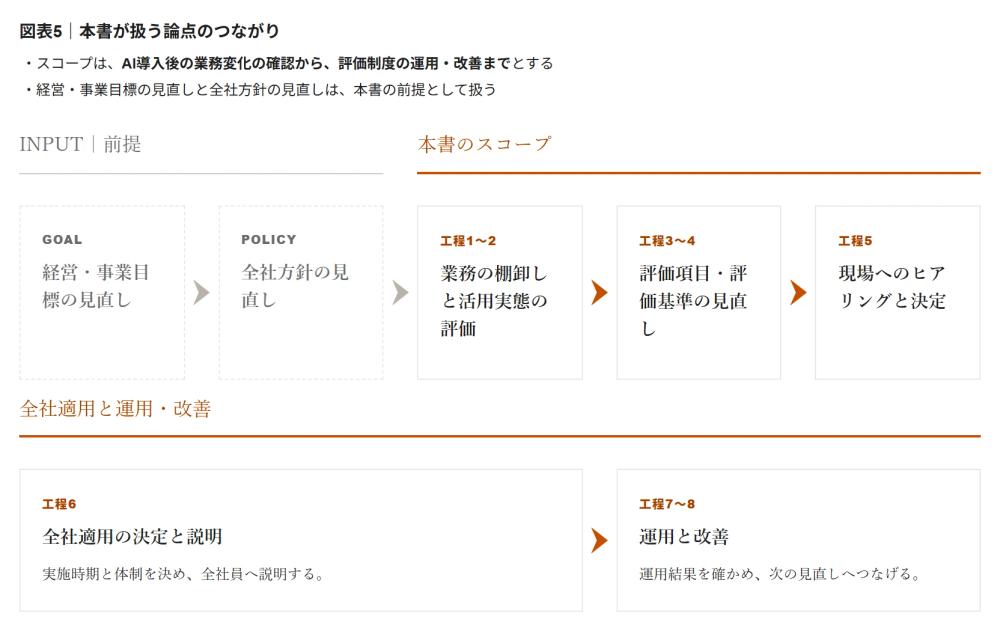
本記事は、成果を左右する要因のうち、AI導入後の人事評価制度、なかでも評価項目と評価基準を扱う(図表4)。
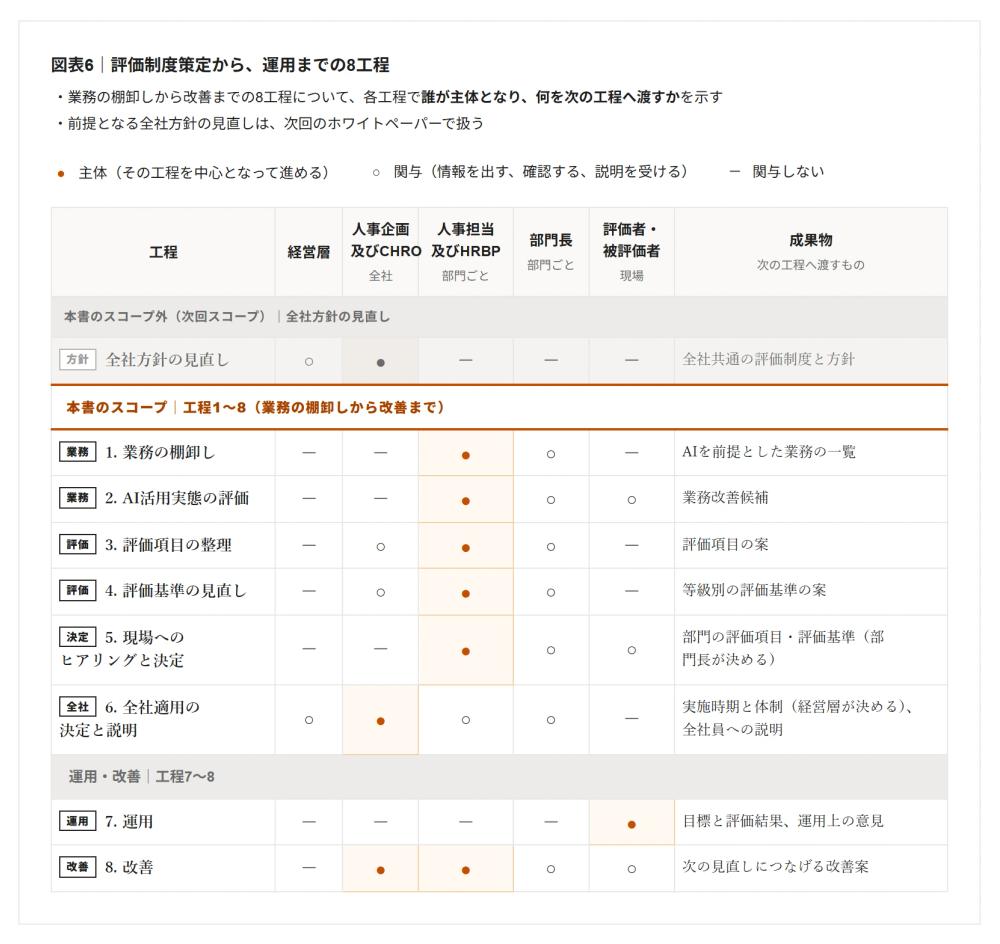
この評価項目・評価基準の見直しは、人事担当及びHRBPが主体となって進める。本記事が扱う範囲は、次のとおりである(図表5)。
業務起点での評価項目・評価基準の見直し
見直しを進める3者の役割
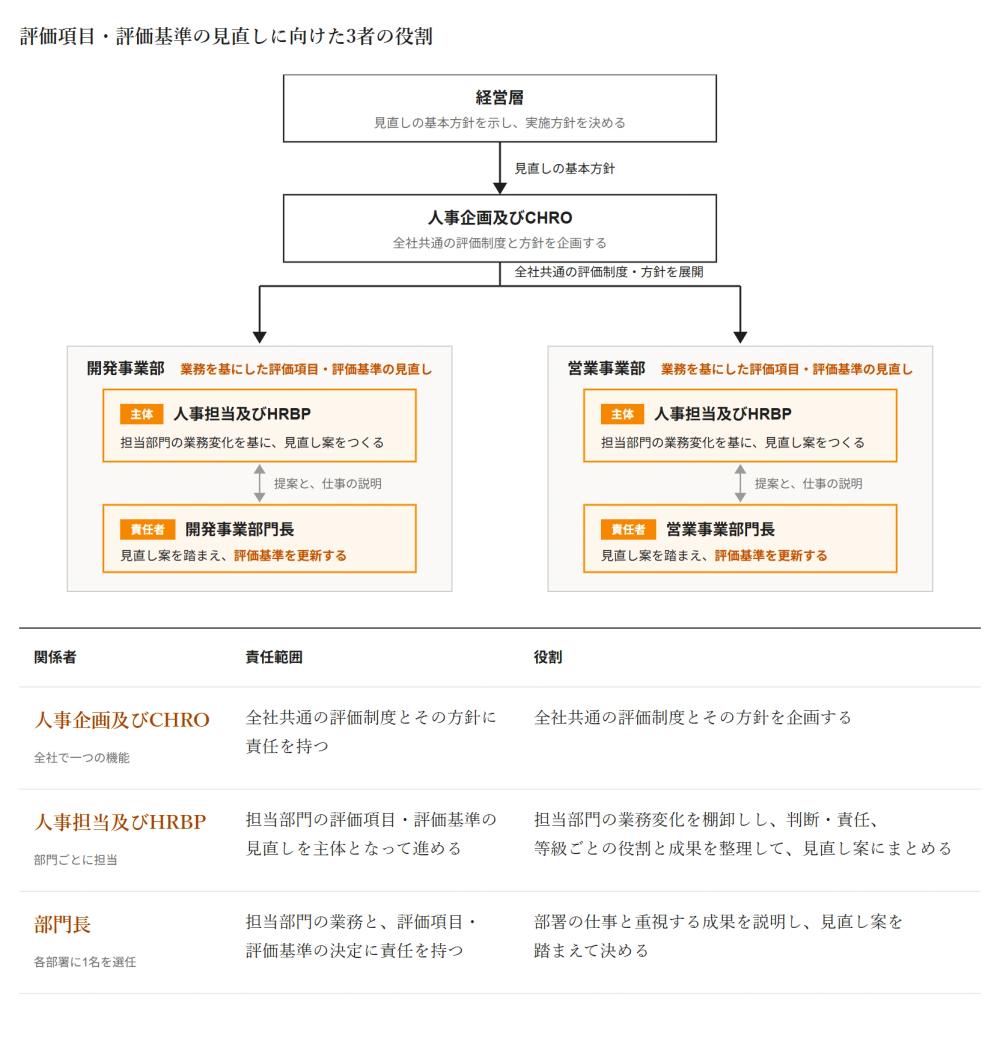
ここでは、事業部が複数ある大企業を前提に、3者の役割を示す。
人事企画及びCHROは、全社共通の評価制度とその方針を企画する。
人事担当及びHRBPは部門ごとに置かれ、それぞれが担当部門の業務変化を棚卸しして見直し案にまとめる。HRBP(HRビジネスパートナー)は事業部に配置された人事担当で、HRBPを置いていない企業では、部門を担当し、人事としての役割を担う人がこれにあたる。
部門長は、必要に応じて部署の仕事と重視する成果を説明する。そのうえで、見直し案を踏まえて決める。
見直しの4ステップ(営業事務部門の例)
ここからは、営業事務部門を例に、評価項目・評価基準を見直す手順を4つのステップで示す。
ステップ① AIを前提とした業務の棚卸し
AIを前提として、各部門で何を効率化できるかを整理する。本記事では営業事務部門を例として示す。
AIを組み込むと、出力の確認や例外への対応など、これまでなかった業務も発生する。棚卸しの際に洗い出し、評価項目に加える。
図表7|AI前提での業務棚卸し(営業事務部門の例)
- 部門の業務を既存と新規に分け、AI代替性ごとに洗い出す
- AI導入によって新しく発生した業務も、棚卸しの対象に含める
| 業務区分 | AI代替性 | 具体(営業事務の例) |
|---|---|---|
| 既存業務(AI導入前からある) | 代替可 | 受注データの入力、問い合わせの一次回答 |
| 既存業務(AI導入前からある) | 一部代替可 | 見積書・請求書の作成、在庫と納期の確認・調整 |
| 既存業務(AI導入前からある) | 代替不可 | 顧客との折衝、営業担当との調整 |
| 新規業務(AIを組み込んで発生した) | 代替可 | 該当なし |
| 新規業務(AIを組み込んで発生した) | 一部代替可 | AI出力の確認・修正 |
| 新規業務(AIを組み込んで発生した) | 代替不可 | AIに渡す商品マスタ・手順の整備 |
ステップ② 部門のAI活用実態を起点とした業務改善の評価
AIが使えることと、業務で使いこなせていることは一致しない。AIを前提に棚卸しした業務について、部門の現状と照らし合わせ、活用の実態を評価する。
AIで代替できるのに人が担ったままの業務は、AIを活かせば改善できる業務改善候補にあたる。新たな評価項目として設定するか、既存の評価項目に加えることで、AI活用を促進する。
図表8|業務でのAI活用の実態評価(営業事務部門の例)
- 棚卸ししたAI代替性と、現状の担い手を並べる
- 両者にずれのある業務(★)が、AIを活かせば改善できる業務改善候補にあたる
| 業務 | 業務区分 | AI代替性 | 現状 | 業務改善候補 |
|---|---|---|---|---|
| 受注データの入力 | 既存 | 代替可(AIのみで対応可能) | 人のみ | ★ |
| 問い合わせの一次回答 | 既存 | 代替可(AIのみで対応可能) | AIと人 | ★ |
| 見積書・請求書の作成 | 既存 | 一部代替可(HITL) | AIと人 | - |
| 在庫と納期の確認・調整 | 既存 | 一部代替可(HITL) | 人のみ | ★ |
| 顧客との折衝、営業担当との調整 | 既存 | 代替不可(人が担う) | 人のみ | - |
| AI出力の確認・修正 | 新規 | 一部代替可(HITL) | AIと人 | - |
| AIに渡す商品マスタ・手順の整備 | 新規 | 代替不可(人が担う) | 担当者なし | ★ |
※HITL(Human In The Loop)は、AIが出した結果を人が確認・修正して仕上げる進め方を指す。
ステップ③ 評価項目の整理
業務改善候補を抽出しただけでは制度は変わらない。対象は、図表8で業務改善候補とした業務のうち、AIで変化する業務である。その評価項目を、「業務の変化」と「評価の変化」の2軸で見直す。
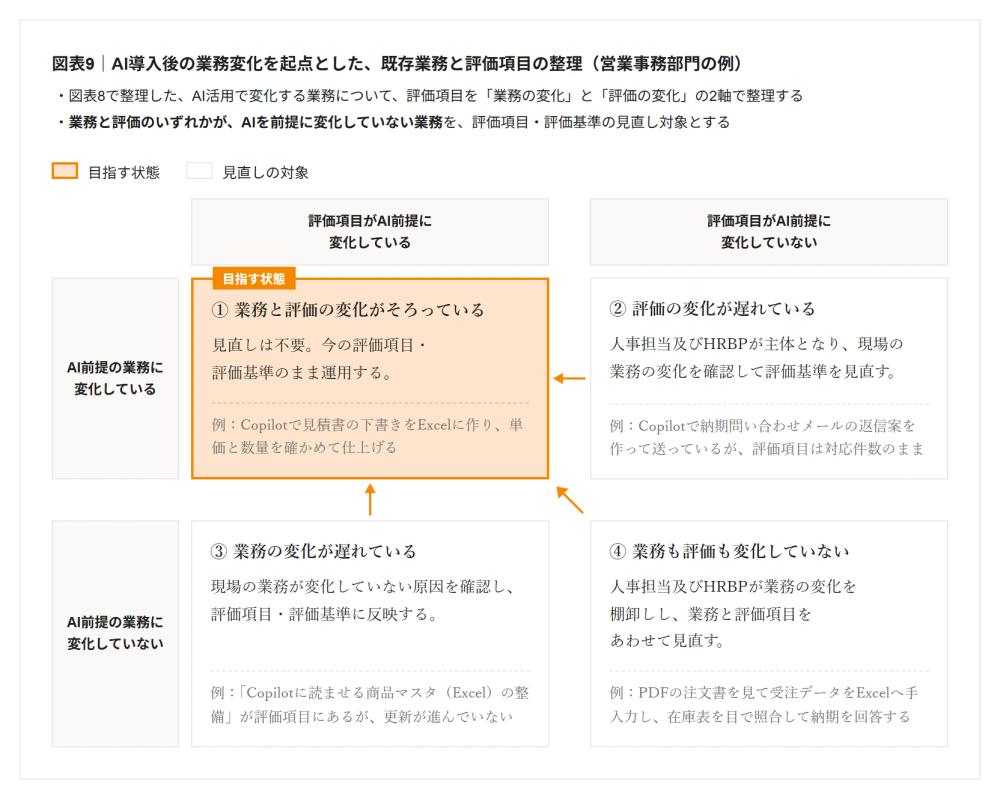
評価項目は、AIを使ったかどうかではなく、その業務の成果水準で書く。手段を評価対象にすると、AIの利用ではなく成果を評価するという原則と矛盾する。
ステップ④ 評価基準の見直し
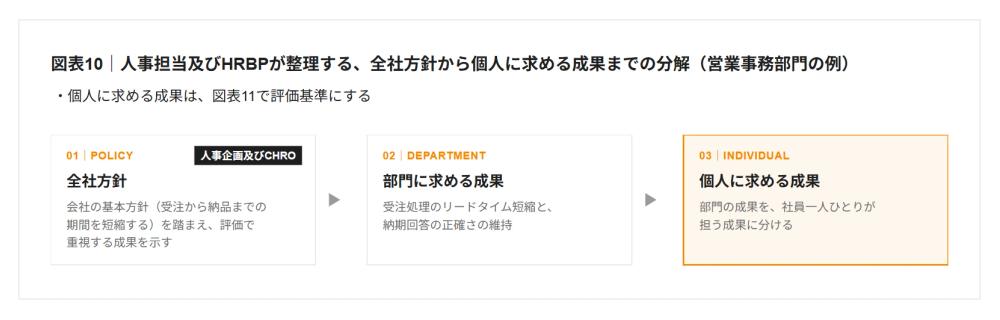
評価項目と評価基準は、人事担当及びHRBPが整理する。まず、人事企画及びCHROが企画した全社方針を部門に求める成果へ、部門の成果を個人の成果へと分解する(図表10)。
次に、ステップ①で棚卸しした業務から評価項目を決め、個人に求める成果を等級ごとの評価基準として一覧にする(図表11)。
上の等級には、個人の工夫で終わらせず、AIに任せる範囲や確かめる点を手順や標準にまとめ、チームの誰もが同じ成果を出せるようにすることを求める。
図表11|評価項目ごとの、等級別の評価基準(営業事務部門の例)
- 上の等級ほど、個人がAIを活用して生み出した成果を、チームで再現できる仕組みにすることを期待する
- 評価項目は全等級で共通とし、評価基準は等級ごとに期待する水準を書き分ける(下の行ほど低い等級)
| 役職 | 等級 | 見積書・請求書の作成 | 納期の回答 | AIに渡す情報の整備(AI導入で増えた業務) |
|---|---|---|---|---|
| 主任 | 3等級 | [AI]AIに任せる範囲と人が確かめる点を作成手順に定め、チームの差し戻しを減らす。後輩の確認を指導する | 納期回答の遅れを把握し、部門をまたぐ調整のルールを整える | [AI]AIに渡すマスタと手順を部門の標準にする |
| 担当 | 2等級 | [AI]分納や特別値引きなどの例外案件を、期限内に正確に作る(条件の抜け漏れはAIで照合する) | 生産部門と調整し、在庫が足りない案件も正確な納期を回答する | [AI]AIに渡すマスタと手順書を、担当商品の分だけ更新する |
| 担当 | 1等級 | [AI]定型案件の見積書・請求書を当日中に誤りなく作る(明細の転記はAIに任せ、単価と数量を確かめる) | [AI]AIの一次回答を確かめ、在庫を見て定型の問い合わせに当日中に納期を回答する | [AI]AIに渡す商品マスタの誤りに気づいたら報告する |
[AI]はAI導入で期待が変化した箇所。評価項目は全等級で共通。
評価制度の運用では、AIの利用回数や利用時間ではなく、AIを活用して生み出した業務成果を確認し、評価することが重要である。
人事担当及びHRBP・部門長・人事企画及びCHRO・経営層への提言
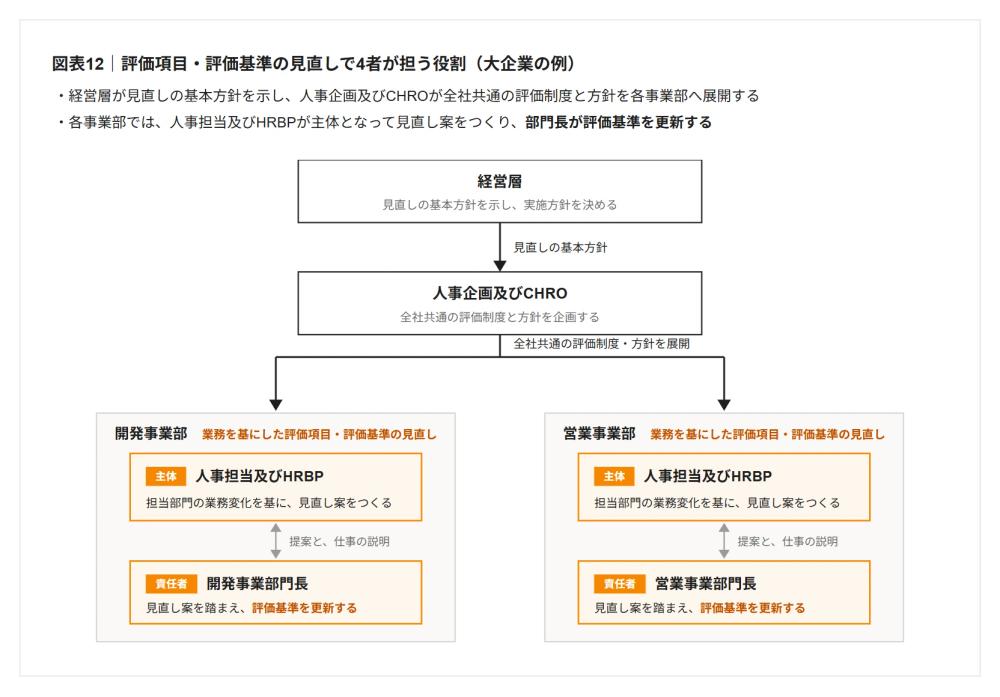
評価項目・評価基準の見直しは、人事担当及びHRBPだけに任せず、部門長、人事企画及びCHRO、経営層を加えた4者で役割を決めて着手すべきである。以下の図では、大企業の一例として、4者の役割と業務内容を整理する(図表12)。
人事担当及びHRBPへの提言
人事担当及びHRBPは、担当部署の業務を理解したうえで、評価項目と評価基準の見直し案を部門長へ提案すべきである。必要に応じて部門長の協力を得てAI導入前後の変化を整理し、経営層の基本方針と人事企画及びCHROが企画した方針に沿って案をつくる。
評価者・被評価者へ確認した結果も、提案に反映する。
部門長への提言
部門長は、担当部署の評価項目と評価基準を決める責任者として、人事担当及びHRBPの提案を踏まえて意思決定すべきである。提案が現場に即したものになるよう、部署の仕事の内容と重視する成果を説明し、必要に応じて評価者や現場社員へ話を聞く場を設ける。
そのうえで、提案が業務の実態と合っているかを確かめて判断する。
人事企画及びCHROへの提言
人事企画及びCHROは、経営層の基本方針を受けて、全社共通の評価制度とその方針を企画すべきである。等級の枠組みや評価基準の書き方など、部門をまたいでそろえることを先に示す。
各部門の見直し案が方針に沿っているかを確かめ、部門によって前提がずれていれば方針を補う。
経営層への提言
経営層は、人的資本経営の一環として、評価項目と評価基準を見直す基本方針を示すべきである。経営戦略と人材戦略に照らして、なぜ見直すのか、どの成果を重視するのかを定める。
見直し案と、必要な体制、工数、時期を確認し、全社へ一斉に適用する時期と体制を実施方針として決める。決めた方針は経営層自身から全社へ伝える。適用の時期が部門によってずれると評価の前提がそろわず、公平・公正な評価の土台を保てないため、全社一斉を前提とする。
自社評価制度のチェックリスト
生成AIを導入したものの、その成果が評価に反映されていないと感じる企業は、まず人事担当及びHRBPと部門長が、自社の現状をそろえることから始めたい。
チェックリスト(Excel)は、そのきっかけとして使うためのものである。22の設問に答えると、評価項目・評価基準の見直しの進み具合と、見直すべき論点・ネクストアクションを整理できる。
資料の全文は、以下からダウンロードできる。
Quontierは、評価項目・評価基準の見直しを検討する企業の相談に応じ、個社の状況に合わせて支援している。
REFERENCES / 主な出典
AUTHOR
髙木 奎輔
Tech Ignition
Webエンジニア・リーダーとして6年以上の経験を持つ。大手SIer、事業会社、Webシステム開発会社を経て現職。顧客折衝や要件定義から、フロントエンド、サーバーサイド、インフラまでフルスタックに対応し、チームマネジメントも担ってきた。現在は、生成AIエージェントの販売戦略策定や、プロトタイプの実装・効果検証など、AIを活用した業務改善サービスの営業支援として、構想から売上獲得に向けた実行までを一気通貫で手がける。技術と事業の両面からAIの活用余地を見極め、構想を実際に動く仕組みまで落とし込むことを強みとする。
Webエンジニア・リーダーとして6年以上の経験を持つ。大手SIer、事業会社、Webシステム開発会社を経て現職。顧客折衝や要件定義から、フロントエンド、サーバーサイド、インフラまでフルスタックに対応し、チームマネジメントも担ってきた。現在は、生成AIエージェントの販売戦略策定や、プロトタイプの実装・効果検証など、AIを活用した業務改善サービスの営業支援として、構想から売上獲得に向けた実行までを一気通貫で手がける。技術と事業の両面からAIの活用余地を見極め、構想を実際に動く仕組みまで落とし込むことを強みとする。
横山 卓郎
FHRSセクター長
大学卒業後、デロイトトーマツコンサルティング、PwCあらた有限責任監査法人、EY新日本有限責任監査法人を経て現職。会計・財務領域を基盤に、IFRS導入支援や決算早期化、経営管理制度構築を多数リード。また、GAAP差分析に基づくシステム改修構想策定や連結経営管理基盤導入、SSC・BPO活用による業務集約化など、制度設計から実行まで一貫して推進。複雑な会計要件を整理し、クライアントの経営高度化に直結するソリューションを設計・実現する専門性を強みとする。
大学卒業後、デロイトトーマツコンサルティング、PwCあらた有限責任監査法人、EY新日本有限責任監査法人を経て現職。会計・財務領域を基盤に、IFRS導入支援や決算早期化、経営管理制度構築を多数リード。また、GAAP差分析に基づくシステム改修構想策定や連結経営管理基盤導入、SSC・BPO活用による業務集約化など、制度設計から実行まで一貫して推進。複雑な会計要件を整理し、クライアントの経営高度化に直結するソリューションを設計・実現する専門性を強みとする。