
金融機関の人手不足をどう解消するか。構造的原因とAI実装のポイント

金融機関では今、人手不足が経営課題として深刻化している。ただし、その実態は単純な採用人数の不足ではない。営業店・事務部門における「量の不足」、AI・データ・セキュリティ領域における「専門性の不足」、さらにレガシーシステムや属人化によって既存人材を有効活用できない「構造的な不足」が同時に発生している。
したがって、採用強化や個別ツールの導入だけでは十分ではない。業務の削減・標準化・自動化、人材の再配置、システムと組織の再設計を一体で進める必要がある。本記事では、人手不足の原因を整理したうえで、AI活用を「導入して終わり」にせず現場に定着させるための実装のポイントを、データと実際の支援事例を交えて解説する。
ABOUT TECH IGNITION
CIO/CTO/CDOの実装パートナーとして、AI・セキュリティ・ブロックチェーンなど多様な先端技術を「現場で動く事業」へ変えるセクター。PoC止まりにしない実装主義を掲げ、技術戦略の設計から現場実装まで一気通貫で支援する。
Tech Ignition セクターページへ →目次
金融機関における人手不足の現状データ
金融機関の人手不足は、業種を問わず経営上の課題になっている。ただし、その実態は一律ではなく、金融機関のタイプや地域によって課題の質が異なる。
ここでは、公的統計や各種調査のデータをもとに、その現状を整理する。
日銀短観に見る金融業種別の人手不足感
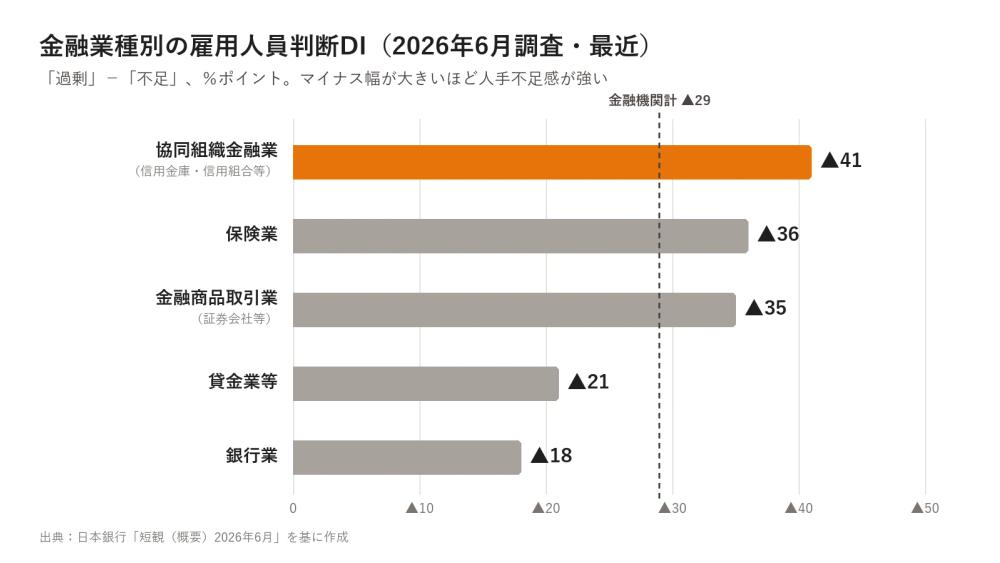
日本銀行の短観(概要)2026年6月によると、金融業種の雇用人員判断DI(企業が自社の人員を「過剰」と感じる割合から「不足」と感じる割合を差し引いた指数で、マイナス幅が大きいほど人手不足感が強いことを示す)は、協同組織金融業(信用金庫・信用組合等)が▲41、金融商品取引業(証券会社等)が▲35、保険業が▲36、銀行業が▲18、貸金業等が▲21となっており、業種を問わず人手が「不足」超過の状態が続いている。
特に地域に根差した協同組織金融業の不足感は突出しており、金融業界全体で深刻な人手不足が続いていることが定量的に確認できる。
メガバンク・都市銀行での採用競争激化
人手不足の中でも特に顕在化しているのが、メガバンクにおけるデジタル人材の獲得競争だ。日本経済新聞によると、3メガバンクの2025年度中途採用計画は合計1,170人と過去最高だった2023年度実績を上回り、5年前と比較すると5.7倍という急激な伸びを示している。
新卒中心・純血主義と言われてきた採用方針からの転換が鮮明になっており、M&Aアドバイザリーやデジタル領域における即戦力人材の確保が狙いだ。
地方銀行・信用金庫における人繰りの深刻化
一方、地方では人手不足の質が異なる。パーソルテンプスタッフの調査では、金融業界は特に地方で人手不足感が強く、キャッシュレスやオンライン投資などフィンテック分野に対応できる人材の不足も一因とされている。
地方銀行や信用金庫では、都市部と比べて採用母集団自体が限られるうえ、店舗運営に必要な人員確保と、デジタル人材の確保という二つの課題を同時に抱えており、営業店の人繰りが困難になる実態が指摘されている。
金融機関で人手不足が深刻化する5つの原因
金融機関の人手不足は、複数の要因が重なって深刻化している。日本全体に共通する構造的な要因に、金融業界ならではの事情が加わっており、主な原因は次の5つである。
- 労働人口の減少と2030年問題
- デジタル人材の不足
- 他業界との人材獲得競争の激化
- 店舗統廃合による採用ミスマッチ
- 専門業務による人材育成の長期化
労働人口の減少は他の産業にも共通する課題だが、金融機関では金融規制への理解が求められる専門性や店舗網の再編、育成期間の長さといった事情が加わる。そのため、他の産業よりも人材を確保しにくい状況に陥りやすい。
これらを冒頭で示した3つの不足に当てはめると、次のように整理できる。
| 不足の種類 | 主な現れ方 | 対応する主な原因 |
|---|---|---|
| 量の不足 | 営業店・事務部門を担う人員が足りない | ①労働人口の減少、④店舗統廃合による採用ミスマッチ |
| 専門性の不足 | AI・データ・セキュリティを担う人材が足りない | ②デジタル人材の不足、③他業界との人材獲得競争の激化 |
| 構造的な不足 | レガシーシステムや属人化により、既存人材を有効に活用できない | ⑤専門業務による人材育成の長期化、レガシーシステム・属人化 |
3つの不足と、対応する主な原因
⑤専門業務による人材育成の長期化は、知見が一部の人材に偏り、既存人材を有効に活用しにくくなる「構造的な不足」の一因となる。レガシーシステムや属人化による構造的な不足については、後述の「組織設計」の章で詳しく扱う。
①労働人口の減少と2030年問題
日本全体で生産年齢人口の減少が続いており、パーソル総合研究所・中央大学「労働市場の未来推計2030」では、2030年に日本全体で644万人の人手不足が生じると推計されている。少子高齢化という構造的な背景により労働供給そのものが縮小するなかで、金融機関も他産業と同様に採用競争の激化という影響を避けられない。
とりわけ金融機関は専門性の高い業務やレガシーシステムへの依存度が高く、労働供給が細るほど代替人材を確保しにくいという業界特有の脆弱性を抱えている。
②デジタル人材の不足
同推計では、専門的・技術的職業従事者が2030年時点で212万人不足すると見込まれている。
金融機関でもDX・フィンテック・セキュリティを担う専門人材の需要が拡大する一方、金融規制やコンプライアンスの理解も求められるため、採用可能な母集団が限られやすい。
③他業界との人材獲得競争の激化
デジタル人材をめぐっては、金融機関だけでなくIT業界・コンサルティング業界も含めた争奪戦になっている。日経転職版では、米銀では社員の約5人に1人がエンジニアとされ、邦銀にはデジタル開発体制の強化余地があると指摘されている。
前述のとおり3メガバンクは中途採用計画を5年前比5.7倍に拡大しており、即戦力人材の獲得競争は一段と強まっている。
④店舗統廃合による採用ミスマッチ
金融機関では、オンラインサービスの普及や収益性の観点から店舗統廃合が進んでいる。パーソルテンプスタッフの分析では、対面営業やノルマ達成へのプレッシャーに対する抵抗感に加え、店舗統廃合による将来の先行き不透明感が、金融機関への就職・転職をためらわせる一因になっていると指摘されている。
求職者が求める働き方・キャリアパスと、金融機関側が提示する条件との間にミスマッチが生じ、採用難につながっている。全国に展開する店舗網は金融機関の事業モデルの根幹であるため、その再編は求職者に「斜陽業界」という印象を与えやすく、他業界以上に採用イメージの悪化につながりやすい。
⑤専門業務による人材育成の長期化
金融業務は法令・規制対応や与信審査など専門性が高く、一人前になるまでの育成期間が長い。金融機関では、専門性の高い業務の増加により、営業店の要員配置が難しくなっているとの指摘もある。中途採用者であっても即戦力化までに一定の教育期間が必要であり、人手不足の解消を難しくする要因の一つになっている。
習熟に時間がかかる一方で、後述するように、既存人材への負荷集中による離職が起きれば育成コストを回収する前に人材が離脱してしまい、育成投資が定着しないという悪循環に陥りやすい。
金融機関の人手不足がもたらす影響とリスク
前述のとおり、金融機関の人手不足には複数の要因が絡んでおり、採用のみで短期間で解消することは難しい。そのため人員が不足した状態が続くと、現場の負担が増えるだけでなく、人材の流出やDX推進の遅れにもつながる。
ここでは、人手不足が金融機関にもたらす影響とリスクを、現場・人材・競争力の3つの観点から解説する。
営業店・現場の業務負担の増加
窓口対応から書類作成・管理、入出金処理まで、銀行の営業店では収益に直結しない「ノンコア業務」が多く発生し、業務時間を圧迫している。金融機関で人手不足が進むと、限られた人員でこれらの業務をこなさざるを得ず、一件あたりの対応品質やスピードが低下するリスクが高まる。
煩雑で無駄なプロセスは人的ミスを誘発しやすく、修正対応がさらなる負担を生む悪循環にもつながりやすい。
既存人材への負荷集中による離職
人手不足は、現場に残るメンバーへの業務集中という形で表面化する。Career Revealの集計分析では、公開データを基にした対象7社の平均離職率が2022年から2025年にかけて上昇したとされる。ただし、対象企業や職種、離職率の定義が限定された二次分析であり、金融業界全体へ一般化できる数値ではない。
ここで重視すべきなのは数値の大小ではなく、負荷集中が人材流出を招き、さらに現場負荷を高める循環を防ぐことである。
DX推進の遅れによる競争力の低下
金融機関でのデジタル人材の不足は、DX推進そのものの停滞にも直結する。前述のとおり邦銀のデジタル開発体制には強化余地があり、人手不足でDX投資が後回しになれば、フィンテック企業や海外プレーヤーとの競争で中長期的な劣後を招きかねない。
AI活用で金融機関の人手不足を緩和する3つの具体策
金融機関の人手不足は、採用を増やすだけでは追いつかない。限られた人員でも業務を回せる体制をつくるには、AIの活用を軸にした次の3つの取り組みが有効である。
- AI・RPA導入による定型業務の自動化・省人化
- 業務プロセスの見直しによる生産性の向上
- リスキリングによるデジタル人材の内製化
1と2は業務の進め方を、3は人材の育て方を変える取り組みである。ここでは、金融機関の事例とともに、それぞれの具体策を解説する。
なお、AIの導入は業務変革の一部にすぎない。人手不足対策は、削減・標準化・自動化・高度化の4段階で捉えると、どの業務にAIを使うべきかを判断しやすくなる。
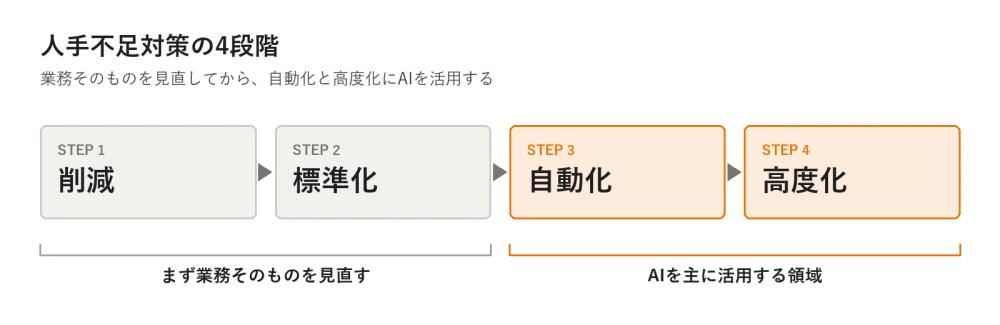
| 段階 | 確認する問い | 主な施策 |
|---|---|---|
| 削減 | 減らせる・やめられる業務はないか | 不要な帳票・承認・会議の削減 |
| 標準化 | 拠点や担当者ごとの差異を減らせるか | 業務手順・データ・判断基準の統一 |
| 自動化 | ルール化できる処理は何か | RPA、ワークフロー、AI検索・文書生成 |
| 高度化 | 人が注力すべき判断は何か | 審査、顧客提案、リスク判断、人材再配置 |
人手不足対策の4段階
まず業務そのものを見直して削減・標準化を進め、そのうえで自動化と高度化にAIを活用するという順序が、AIを業務変革の中に正しく位置づける前提となる。不要な業務を残したまま自動化すると、ムダな業務まで効率よく回すことになりかねないためだ。
この4段階に照らすと、以下で紹介する3つの具体策のうち、①AI・RPA導入は主に「自動化」、②業務プロセスの見直しは「削減・標準化」、③リスキリングは「高度化」を担う取り組みである。
①AI・RPA導入による定型業務の自動化・省人化
定型業務をAI・RPAに置き換えることで、限られた人員でも業務量に対応できる体制を築ける。横浜銀行では融資稟議書作成AIの実証実験により、業務実装時に最大年間19,500時間の効率化が見込まれている。
みずほFGの議事録作成AIはPoC段階で作成時間を70%以上削減し、みずほ証券の社内文書検索システムは照会時間を最大約6割(1人月あたり約340分)削減した実績がある。
これらの事例に共通するのは、AI単体の精度ではなく、対象業務を限定し、既存フローのどこを置き換えるかを明確にしている点である。
なお、AI活用を組織に定着させる進め方は、後述の「組織設計」で解説する。
②業務プロセスの見直しによる生産性の向上
ツールの導入だけでなく、業務プロセス自体の棚卸し・再設計も生産性向上には欠かせない。SMBCグループは、RPA活用によってグループ全体で600万時間弱の業務時間を削減したほか、ペーパーレス化により本店各部の印刷量を2019年比で半減させている(RPAの削減時間は2022年度末時点)。千葉銀行などTSUBASAアライアンスの3行は、窓口の手続きをタブレットで完結できる「TSUBASA Smile」を共同開発した。ペーパーレスシステムと組み合わせることで、受付から手続き後の後続業務までをペーパーレス化し、受付・処理・確認・承認をリモートで行えるようにしている。
つまり、成果を左右するのはツール選定よりも、対象業務の分解と、導入後の役割・承認プロセスの再設計である。
③リスキリングによるデジタル人材の内製化
外部からのデジタル人材採用が難しいなか、既存人材の再教育によって内製化を進める動きも広がっている。伊予銀行は支店統廃合と合わせて行員のリスキリングを推進し、窓口業務を担っていた行員をプログラミング可能なIT人材へと育成する取り組みを進めている。
三井住友フィナンシャルグループはグループ全従業員5万人を対象とした「デジタル変革プログラム」を展開し、全社規模でのリスキリングに取り組んでいる。外部からの採用が難しいなか、既存の行員を育成する内製化は、デジタル人材を確保する手段の一つとなる。
ここまでの3つの具体策は、いずれも導入して終わりではなく、現場に定着して初めて人手不足の緩和につながる。クオンティアのTech Ignitionは、AI・RPAの導入から、業務プロセスの再設計、人材育成まで、PoCの先にある本番運用・定着を伴走して支援している。
自社に適した具体策の優先順位を整理し、PoCから現場への定着まで伴走
金融機関のAI活用の進め方について相談する →金融機関がAI活用で人手不足対策を進める際の注意点
AI活用を導入しただけでは金融機関の人手不足の解消にはつながらない。成果が出ないまま検証段階で止まったり、導入しても現場で使われなくなったりするケースも少なくない。
押さえておきたい注意点は、次の6つである。
- AIに完璧な成果を求めず段階的に活用する
- ツール導入を目的化させずPoC止まりを防ぐ
- 金融特有の規制・ガバナンス・レガシーシステムに対応する
- ハルシネーション等のリスク管理と運用体制を整備する
- 現場の業務プロセスに合わせて定着させる
- 人材育成とセットで効果を持続させる
これらはAIの進め方や金融特有の規制やリスクへの備え、現場への定着という3つに分けられる。いずれも、導入前の設計段階から組み込んでおく必要がある。
AIに完璧な成果を求めず段階的に活用する
AI導入でつまずく金融機関に共通するのが、AIの出力を過信し、一足飛びに完成品を得ようとする姿勢だ。工数削減ばかりに目を向けると、かえって障害の増加やスケジュール遅延、品質低下を招くリスクがある。
まずAIにドラフトを作成させ、人がその内容を理解・検証しながら磨き上げる段階的な運用フローを徹底することで、品質向上と工数削減を両立させることができる。
ツール導入を目的化させずPoC止まりを防ぐ
金融機関のAI活用では、PoC(概念実証)から本番実装・全社展開へと進めるための推進体制の有無が成否を分ける。ツール導入そのものが目的化してしまうと、成果が出ないままPoCで止まってしまうケースが少なくない。
重要なのは、導入前に解決すべき業務課題を明確にし、成果を起点にプロジェクトを設計することだ。PoCから本番運用・定着フェーズまで支援する外部パートナーを活用する方法もある。
金融特有の規制・ガバナンス・レガシーシステムに対応する
金融機関には他業界にはない規制対応やレガシーシステムとの連携という制約がある。これらを前提に設計しなければ、AI活用は現場で定着しない。
みずほFGは金融機関としての信頼性を前提に、ガバナンス・セキュリティを重視した独自の設計原則を策定しており、規制対応を後回しにしない姿勢が浸透の鍵になっている。
ハルシネーション等のリスク管理と運用体制を整備する
生成AIには誤った回答を生成する「ハルシネーション」のリスクが伴う。人員不足を背景にAIへの期待が高まる一方、金融機関の業務では高い正確性・信頼性が求められるため、誤回答を前提としたチェック体制や、適切なガバナンス・人材育成を伴う運用体制の整備が不可欠だ。
金融機関のAI導入では、精度検証だけでなく、データ利用範囲、出力結果の承認者、参照情報の記録、誤回答時のエスカレーションまで含めて運用を設計する必要がある。特に、顧客対応、与信判断、規制報告など、誤回答の影響が大きい業務については、AI単独で処理を完結させず、人による確認を組み込んだうえで、許容可能な誤りの範囲と本番化の条件を事前に定義することが重要である。
現場の業務プロセスに合わせて定着させる
どれほど優れたAIツールでも、現場の業務フローに合わなければ使われずに終わり、人手不足の解消にはつながらない。
業務をタスクレベルまで詳細化し、AIが得意とする領域とそうでない領域を見極めたうえで導入設計することが、定着の重要なポイントとなる。
人材育成とセットで効果を持続させる
AI活用の効果を持続させるには、ツールを使いこなす現場人材の育成が欠かせない。業務効率化だけでなく、それを使いこなす人材育成が伴ってこそ持続的な活用が可能になる。
ここでの人材育成は現場でのAI活用スキル定着を指し、人員再配置など経営レベルの人材戦略は次章の「組織設計」で扱う。
金融機関の人手不足対策を成功させる組織設計
AI活用の注意点を押さえたうえで、金融機関の人手不足を継続的に緩和するには、現場の取り組みに加えて、経営レベルでの組織設計が欠かせない。
業務プロセスの再設計や推進体制の構築、人材の再配置を全社で進める必要がある。とりわけシステム開発・保守の領域では、内製化への転換や、外部パートナーとの関わり方の見直しも論点になる。
業務を棚卸しし省人化前提でプロセスを再設計する
個別業務の改善にとどまらず、全社レベルで業務を可視化し、ムダを削ったうえでAI活用を前提に業務フローそのものを組み直すことが重要だ。日本銀行のワークショップ資料でも、業務プロセス見直しや省力化を狙いにデジタル化を推進する企業が多いことが示されている。
前述の「業務プロセスの見直しによる生産性の向上」が現場レベルの改善であるのに対し、ここでは全社的な業務体系・組織設計として捉え直す点が異なる。
AI活用を推進する横断組織と役割を定義する
部門ごとにAI活用がばらばらに進むと、ノウハウが蓄積されず、成果も限定的になる。みずほFGはAI CoE(内製開発ラボ)を設置し、ビジネスユニットを横断的に支援する体制を構築するとともに、各部門にDXリードを配置し、推進責任を明確にしている。
つまり、人手不足を全社で緩和していくには、AI活用を推進する役割と責任の所在を、部門を横断して先に決めておくことが欠かせない。
財務と人事を横断した経営視点で人材を再配置する
省人化によって生まれた人員を、成長領域や専門職へ再配置する経営視点も欠かせない。営業や窓口業務のリソースをデジタル人材や専門職の育成に振り向けることが、今後の競争力確保には求められる。
その際、省人化によって創出した工数を人件費の削減額だけで評価するのではなく、成長領域への再配置人数、外部委託費の削減、システム運用リスクの低下まで含めて、投資対効果を管理する必要がある。
ここでの人材育成は再配置・キャリアパス設計を指し、前章で述べた現場でのAI活用スキルの育成とは役割が異なる。
AI駆動開発で内製力を高め、設計力・判断力を社内に蓄積する
ユーザー自身が生成AIを活用して設計・実装・テストを効率化する「AI駆動開発」は、外部委託を直ちに代替するものではない。一方で、設計・実装・テストに関する知識を社内に蓄積し、外部パートナーを適切にマネジメントするための手段として、活用が広がりつつある。
EnterpriseZineの記事によると三菱UFJ信託銀行を中心にシステム開発を担うMUSK(三菱UFJトラストシステム)は、生成AIを活用した開発支援エージェント「AIDE」を自社開発し、若手エンジニア主導でわずか3ヶ月という短期間でリリースを実現した。同社担当者は「ビジネスパートナーもAI駆動開発にシフトしており、そのスキル・ノウハウを内部に蓄積する必要がある」と述べ、内製化率向上を経営方針に掲げている。
Forbes JAPANの記事によると、みずほFGも同様に内製開発体制を3倍に拡大し、社員の5割が生成AIツールを使いこなす状況に至っている。社内業務効率化向けの議事録自動作成ツール「めんきくん」など、内製プロダクトの展開を加速させており、顧客・行員がAIエージェントを自ら開発できる環境の整備を進めている。
内製化を着実に進めるには、AI駆動開発の導入に先立って、自社のシステムと開発体制の現状を把握しておくことが前提になる。ここでいう内製化とは、すべてを自社で開発することではなく、設計力・判断力・ベンダー管理力を社内に取り戻すことを指す。
システム子会社経由の多重下請け構造とブラックボックス化に向き合う
クオンティアのTech Ignitionが金融機関のSI(システム開発・保守)支援の現場で直面することがあるのが、システム子会社を経由した多重下請け構造だ。名目上はシステム子会社が開発・保守を担っているように見えても、実際にはそのシステム子会社がさらに中堅・大手SIerへ業務別・システム別に長年発注し続けているケースがある。その結果、長期運用されてきた一部のシステムでは、仕様や変更経緯が担当者・委託先に分散し、発注側が全体像を把握しにくい状態が生じている。
金融庁の「金融分野におけるITレジリエンスに関する分析レポート」(2026年7月)でも、外部委託先に起因するインシデントが挙げられており、委託先を含めたITの管理が論点になっている。AI活用の前提となるデータ・コンテキストの整理そのものに他業務以上の工数がかかり、AI活用以前に「土壌」が整っていないことが本質的な課題になりやすい。経済産業省の「レガシーシステムモダン化委員会総括レポート」(2025年5月)でも、レガシーシステムからの脱却がDX推進の課題として整理されている。
人手不足をさらに深刻にしているのが、有識者の高齢化による業務継続リスクだ。長年にわたりシステムを支えてきたベテラン人材への知識集中は、要員交代時の業務継続リスクとなる。こうした人材が現場を離れれば、システムの改修そのものが立ち行かなくなる恐れがある。
属人化した暗黙知を形式知として明文化し、後任者が業務を習得するまでの期間を短縮できる仕組みを整えることが急務だ。こうした構造は一朝一夕には変えられないため、社内だけで抱え込まず、外部の知見を伴走的に活用しながら段階的に土壌を整えていくことが現実的な突破口となる。
外部パートナーを活用し実装まで伴走させる
すべてを自社のみで進めようとすると、かえって導入・定着が遅れるリスクもある。人手不足の緩和に向けたAI導入は技術導入だけでなく組織・人材育成の再設計が不可欠であり、外部の知見を実装・定着まで伴走的に活用することが、内製化とのバランスを取るうえで有効だ。
実際に、Tech Ignitionは、金融機関向けシステムの開発・保守を担い、20以上のレガシーシステムを保守する大手金融系SIerに対し、生成AIのPoC設計から現場への定着、全社的な合意形成までを一気通貫で支援した。対象企業では、アセンブラやPL/1などの知見が一部の有識者に集中し、設計書等の成果物も十分に整理されていなかったことから、技術継承と現状解析が課題となっていた。
PoCでは、リバースエンジニアリング、設計書からのJavaコード出力、テスト仕様書生成の3工程について、Input・Output・検証ポイントを定義した。技術的な検証と並行して、週3回、約1年にわたって現場PM、執行役員、プロジェクトオーナーと対話を重ね、セキュリティ部門や親会社の役員層とも導入条件を調整した。こうした合意形成を先回りして進めた結果、通常1〜2年かかるAI環境整備を、PoC後の約3ヶ月で突破した。
約1年の伴走を経て、AIは「試すもの」から「使い続けないと効果が出ないもの」へと位置づけが変わり、2026年4月からは全プロジェクトの立ち上げ時にAI活用を明記したプロジェクト計画書の作成が制度化された。一方、工数削減やコスト削減の定量的な成果は、今後検証する段階にある。この事例が示しているのは、AI活用を定着させるには、技術検証と並行して、現場展開、ガバナンス、経営層との合意形成を設計する必要があるという点である。
金融機関の人手不足対策は、業務・システム・組織の一体改革から
金融機関の人手不足は、労働人口の減少という日本全体の構造的な問題に加え、デジタル人材をめぐる他業界との獲得競争、店舗統廃合による採用ミスマッチなど、金融業界特有の要因が重なって深刻化している。特にSI(システム開発・保守)領域では、システム子会社を経由した多重下請け構造によって、システムの全体像を把握しにくい状態が生じ、AI活用の前提となる土壌づくりを難しくしている場合もある。加えて、長年システムを支えてきたベテラン人材の高齢化が進む中で、暗黙知の継承と育成期間の短縮という業務継続リスクへの対応も避けて通れない。
その解決には、AI・RPAによる自動化やリスキリングといった個別施策だけでなく、次のような経営レベルでの組織変革が欠かせない。
- 業務プロセスの再設計
- 横断組織の設置
- 人材の再配置
- 外部パートナー依存からの内製化転換
- SIの構造課題に粘り強く向き合う姿勢
これらの取り組みをPoCで終わらせず、現場に定着させるための伴走的な進め方こそが、金融機関の人手不足を乗り越える鍵となる。暗黙知の言語化や人材育成の高速化といった、これまで人と時間に頼るしかなかった課題に対しても、AIは有効な選択肢の一つとなる。
金融機関の人手不足対策で最初に行うべきなのは、AIツールの選定ではない。第一に、業務を「削減する業務」「標準化する業務」「AIで補助する業務」「人が判断すべき業務」に分類する。第二に、創出した工数をどの業務・人材へ再配置するかを設計する。第三に、データ、承認、モニタリングを含む運用ルールを整え、小規模な実装から本番展開へ移行する。
人手不足を単なる採用課題として扱わず、業務・システム・組織を同時に変える経営課題として捉えることが、持続的な解決への出発点となる。
金融機関の人手不足対策ならTech Ignitionへ
金融機関のAI・DX実装を、PoC止まりにさせず現場定着まで伴走するのがクオンティアのTech Ignitionだ。金融機関のシステムを支える大手金融系SIerへの伴走支援では、生成AIを組織として使い続ける体制づくりまでを支援した実績がある(詳細は支援事例ページへ)。
人手不足対策としてのAI活用を「導入して終わり」にしたくない金融機関は、まずはTech Ignitionへ相談してほしい。
現場に定着するAI活用を、実装まで伴走支援します
AI活用のPoC突破について無料相談する →