
SSBJ(サステナビリティ開示基準)とは|エクイティストーリーを再構築する経営アジェンダ

2027年3月期から段階適用されるSSBJ(サステナビリティ開示基準)は、単なる準拠コストではなく、エクイティストーリーを再構築する経営アジェンダである。
本稿ではSSBJ開示におけるCxO別の意思決定論点と12ヶ月実装ロードマップを整理する。
目次
SSBJサステナビリティ開示基準の概要
SSBJサステナビリティ開示基準は、2026年2月の内閣府令改正により義務化が正式決定し、2027年3月期から平均時価総額(過去5年平均)3兆円以上のプライム上場企業を皮切りに段階適用される。
多くの解説記事はSSBJを「準拠コスト」として論じるが、本稿は別の見方を提示する。
3つの結論
- 機会への転換 — 「準拠コスト」ではなくエクイティストーリー再構築の機会
- 役割設計の変更 — 適用前年からCSO・IRの役割を再設計する
- 攻めの開示戦略 — 経過措置を段階開示ロードマップとして打ち出す
結論1
SSBJは「準拠コスト」ではなく「エクイティストーリー再構築の機会」である。グローバル投資家との対話品質を引き上げる素材として活用しなければ、開示準備費用は単なる損失で終わる。
逆に活用できれば、資本コスト低下というリターンに転化しうる(ただし開示品質と資本コストの関係は相関の議論が中心であり、定量的な因果は学術的に未確立である点には留意が必要)。
結論2
適用前年からCSO(最高サステナビリティ責任者)・IRの役割設計を変える必要がある。コア・コンテンツの4要素(ガバナンス・戦略・リスク管理・指標目標)はサステナビリティ部門だけでは完結しない。CSO・IR・経営企画が一体となる体制設計が、適用初年度の開示品質を決める。
※本稿の「CSO」はChief Sustainability Officer(最高サステナビリティ責任者)を指し、Chief Strategy Officer(最高戦略責任者=経営企画機能)とは区別する。
結論3
経過措置を「軽減」ではなく「攻めの開示戦略」に活かせ。初年度の経過措置(比較情報・スコープ3・気候以外情報の免除、二段階開示など)を消極的に使うか、戦略的に「段階開示ロードマップ」として打ち出すかで、市場メッセージが大きく変わる。
準拠コストではなく資本市場での勝ち筋として設計し直す第一歩を、専門家と共に整理
SSBJ対応の経営アジェンダ化について相談する →以下ではCxO別の意思決定論点/経営機能別の影響シミュレーション/12ヶ月実装ロードマップにて整理する。
第1章:SSBJ基準の本質的論点
SSBJ基準は、単に開示項目を定めた技術的なルールではない。何を開示させるかという表層の奥には、投資家との対話をどう変えるかという本質的な論点がある。
本章ではSSBJ基準の設計思想と全体構造を整理する。
1.1 SSBJが問いかけているもの
SSBJ(サステナビリティ基準委員会)が公表した日本で初めての制度的なサステナビリティ開示基準は、表面的には「上場企業に何を開示させるか」のルールである。しかし本質は「グローバル投資家との対話言語の共通化を進める」ことにある。
ISSB基準(IFRS S1/S2)と整合的に設計されており、海外投資家が日本企業の非財務情報を国際的に比較しやすくする狙いがある(ただし日本独自の選択肢・差分もあるため、完全な一致ではない)。
このため、SSBJへの対応は単なる開示作業ではなく、「グローバル投資家にどう見られたいか」というエクイティストーリーの再定義を伴う。
1.2 3基準体系
SSBJは以下の3基準で構成される。
| 基準 | 内容 |
|---|---|
| 適用基準 | 開示の基本的事項(重要性判定・比較情報・誤謬訂正・公表承認日などの作法) |
| 一般基準 | コア・コンテンツ4要素をテーマ横断で適用する基準 |
| 気候基準 | 気候特化のテーマ別基準(スコープ1〜3・移行計画・シナリオ分析) |
SSBJの3基準体系(横断適用の一般基準が中核)
将来的には気候以外のテーマ別基準(自然関連・人的資本など)の追加が見込まれている。
1.3 コア・コンテンツの4要素
一般基準・気候基準ともに、以下の4要素で開示が組み立てられる。
- ガバナンス — 監督機関と経営者の責任、評価プロセス
- 戦略 — リスク・機会の識別、事業モデルへの影響、財務影響、レジリエンス
- リスク管理 — 識別・評価・モニタリングのプロセス
- 指標及び目標 — パフォーマンス指標、目標設定、進捗
この構造自体はISSBと共通だが、各要素をどう経営戦略に接続するかは企業の戦略選択に委ねられる。ここが各企業での差別化領域である。
SSBJのコア・コンテンツをどう自社の経営戦略に落とし込むかが、開示品質を左右する分岐点となる。
1.4 適用時期と対象企業
SSBJ基準の適用時期は、企業規模によって段階的に区切られている。
| 適用時期 | 対象企業(平均時価総額) | 状況 |
|---|---|---|
| 2027年3月期以降 | 3兆円以上 | 第1段階・確定 |
| 2028年3月期以後 | 1兆円以上 | 確定 |
| 適用時期未確定 | 5,000億円以上 | WGとりまとめ等で決定 |
SSBJ適用時期と対象企業のタイムライン
※対象判定は単年度ではなく「過去5年間の平均時価総額」による。義務化は2026年2月の「企業内容等の開示に関する内閣府令」改正で正式決定された(3兆円以上=2027年3月期、1兆円以上=2028年3月期)。5,000億円以上1兆円未満および5,000億円未満の適用時期は本稿時点で未確定。
なお、強制適用前から早期任意適用が可能であり、早期適用そのものを市場メッセージとして使う戦略もありうる。
1.5 SSBJ基準の小括
SSBJはISSB整合・段階適用・コア・コンテンツ4要素という設計上の制約を持つが、各企業がどう活用するかには大きな自由度がある。
「準拠したい最小限」と「資本市場で勝つ最大限」の間に深い差があり、その差を埋めるのが経営の仕事である。
第2章:SSBJを経営アジェンダとして再定義
第1章で見たSSBJ基準の構造を踏まえ、本章ではSSBJ開示を「準拠すべきルール」ではなく「経営が動かすべきアジェンダ」として捉え直す。
CxOごとの意思決定論点と、経過措置をどう戦略的に使うかを整理する。
2.1 SSBJを「準拠の話」から「経営の話」へ
事業が自然資本・人的資本に依存しているという「依存の認識」(1)から出発し、その劣化が事業に悪影響を及ぼすという「影響の連鎖」(2)を認識する。さらにそれを投資家・経営判断の材料として接続し(3)、最終的に「資本コスト低下のための対応」という経営目的に落とす(4)。
- 依存の認識 — 気候・水・人的資本に依存
- 影響の連鎖 — 劣化は事業に悪影響
- 投資家・経営判断 — 資本配分の判断材料に
- 意思決定の正当化 — 資本コスト低下のために対応
この4ステップの論証によって、SSBJは「経理・コンプライアンスの話」から「経営戦略の話」へと転換される。
2.2 CxO別の意思決定論点
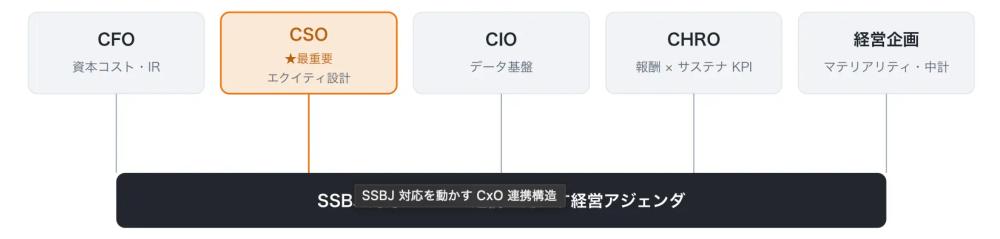
SSBJ対応は単独の部署では完結せず、CxOが連携して動かす必要がある。各CxOにとっての論点を整理する。
2.2.1 CFO:資本コストとエクイティストーリーの再構築
SSBJ対応においてCFOが向き合うべき論点は、資本コストとエクイティストーリーの再構築に集約される。
| 論点 | 意思決定 |
|---|---|
| 資本コストへの影響 | 開示品質の向上が資本コストを下げるか、投資家対話で検証 |
| 銀行・格付機関への説明 | サステナビリティ KPIを信用力評価にどう連動させるか |
| 開示と財務報告への連動 | 同時開示が要請される中、どこまで統合報告にまとめるか |
| 開示準備コストとROI | 準備投資(人員・データ基盤・コンサルティング)の経営判断 |
| エクイティストーリーの再構築 | 「成長戦略×サステナビリティ ×資本配分」の物語を再設計 |
資本コストとエクイティストーリーの再構築
→CFOは「準拠コストの管理」ではなく「資本市場での勝ち筋の再定義」が論点。
2.2.2 CSO(最重要論点):エクイティストーリー設計と組織横断連携
CSO(Chief Sustainability Officer/最高サステナビリティ責任者)または相当役職にとって、SSBJは最大の勝機である。
| 論点 | 意思決定 |
|---|---|
| マテリアリティ評価 | 何を「重要」とするか、ステークホルダー対話の設計 |
| シナリオ分析 | 1.5℃/2℃シナリオで自社事業の感応度を測定 |
| CSO・RIの役割設計 | サステナビリティ部門は誰がIRと連携するか。従来「IR=投資家対話、サステナビリティ=開示作業」だった分業を統合 |
| 経営戦略への接続 | サステナビリティ目標を中期経営計画と連動させる |
| 移行計画 | 脱炭素移行を事業戦略にどう組み込むか |
エクイティストーリー設計と組織横断連携
→CSOは「開示作業者」から「経営戦略の共同設計者」へポジションを移す機会。
2.2.3 CIO:データ基盤とサプライヤー連携
SSBJ対応においてCIOが向き合うべき論点は、データ基盤の構築とサプライヤー連携に集約される。
| 論点 | 意思決定 |
|---|---|
| データ基盤 | スコープ1/2/3排出量、人的資本データなどの集約基盤を内製かSaaSか |
| サプライヤーデータ収集 | スコープ3のためにバリューチェーン全体のデータをどう集めるか |
| KPIモニタリング | リアルタイム可視化、CSO・CFOへの報告フロー |
| ERPとの統合 | 既存財務系システムとの接続点設計 |
| データガバナンス | 開示データの監査可能性、変更履歴管理 |
データ基盤とサプライヤー連携
→CIOはSSBJで「事業IT」から「ステークホルダー対話IT」へ視野を広げる。
2.2.4 CHRO(見落とされがちな論点):経営陣報酬とサステナビリティ KPI連動
これはガバナンス開示の核心である。
| 論点 | 意思決定 |
|---|---|
| 経営陣報酬とサステナビリティKPI連動 | 取締役報酬の業績連動部分にサステナビリティ目標を組み込むか |
| 取締役会の監督体制 | サステナビリティリスクの取締役会レベル監督をどう設計するか |
| 人的資本開示 | 多様性・人材育成・エンゲージメントなどをどう測定・開示するか |
| サステナビリティ人材の獲得 | サステナビリティ専門人材の採用・育成戦略 |
| 組織文化 | サステナビリティを全社員の業務に組み込むカルチャー設計 |
経営陣報酬とサステナビリティ KPI連動
→CHROは「サステナビリティ人材担当」ではなく「経営陣報酬と組織文化の設計者」としてSSBJに向き合う。
2.2.5 経営企画(Chief Strategy Officer/最高戦略責任者相当):マテリアリティ評価と中期計画統合
経営企画にとってSSBJは、マテリアリティ評価と中期経営計画を統合する契機となる。
| 論点 | 意思決定 |
|---|---|
| マテリアリティ評価のオーナーシップ | サステナビリティ部門単独ではなく、経営企画が共同オーナーになるか |
| 中期経営計画との統合 | サステナビリティ目標を中期計画のKPIとして埋め込むか |
| シナリオプランニング | 気候シナリオを事業計画策定プロセスに組み込むか |
| ステークホルダー対話設計 | 投資家・従業員・取引先・地域社会との対話構造 |
マテリアリティ評価と中期計画統合
→経営企画は「サステナビリティを中計に統合する設計者」となる。
2.3 SSBJにおける「攻めの開示戦略」という選択
SSBJの経過措置(比較情報・スコープ3・気候以外情報の免除、二段階開示など)は「準拠負荷の軽減」と捉えられがちだが、戦略的には逆の使い方ができる。
| 消極的活用 | 戦略的活用(推奨) |
|---|---|
| 経過措置を最大限使う、初年度はミニマム、投資家説明:負担を最小化、市場メッセージなし | 一部のみ使い段階的開示ロードマップ化、初年度から重要領域は完全開示、投資家説明:「段階的に開示を厚くする、「サステナビリティ経営に本気」のシグナル |
同じ経過措置でも、使い方で市場メッセージが正反対になる
→早期任意適用や経過措置を一部利用しない選択は、資本市場での差別化シグナルになりうる。
2.4 SSBJにおける経営アジェンダの小括
SSBJはCxO全員が連携して動かす経営アジェンダであり、特にCSO・CFO・CHROの連携設計が初年度開示の品質を決める。
「準拠」ではなく「エクイティストーリー再構築」と捉え直すことで、開示準備投資が資本コスト低下というリターンに転化する。
第3章:SSBJにおける経営機能別影響シミュレーション
弊社クオンティアの6セクター(経営機能別組織)に紐づけて、SSBJが各経営機能に与える影響と論点を整理する。
3.1 6セクター×SSBJクロスマトリクス
| セクター | 主たる論点 | 影響度 | 着手優先度 | 実装の難所 |
|---|---|---|---|---|
| Strategy Edge | シナリオ分析・マテリアリティ評価・移行計画 | 高 | 即時 | 経営計画策定プロセスへの組込 |
| FHRS(Finance & HR) | CFO×CHRO統合・報酬設計・IR戦略 | 極高 | 即時 | サイロ化されたCFO/CHRO連携 |
| PSX(Product & Supply chain) | スコープ3・サプライチェーン情報収集 | 高 | 適用1年前 | サプライヤー協力獲得 |
| Tech Ignition | データ基盤・KPIモニタリング | 高 | 即時 | 既存ITとの接続 |
| ISDX(IT Strategy & Delivery) | ERP拡張・データガバナンス | 中 | 適用1年前 | データ品質・監査可能性 |
| CEEDs(Customer Engagement) | 顧客接点でのサステナビリティ訴求・ブランド差別化 | 中 | 適用後 | KPIとブランドメッセージの一貫性 |
6セクター×SSBJクロスマトリクス
→即時着手は4セクター。FHRSが影響度・優先度ともに最高
※「適用◯前」は初年度開示時点からの逆算を指す。とりわけPSX(サプライヤー協力の獲得)とISDX(監査人との保証範囲協議)は、相手方の動きを伴うため半年では準備が間に合いにくく、遅くとも適用1年前からの着手を推奨する。
3.2 セクター別の深掘り
SSBJへの対応は、セクターによって着手すべきタイミングと難易度が異なる。本節では以下の6セクターについて、それぞれの論点を深掘りする。
- Strategy Edge:戦略×サステナビリティの統合
- FHRS:CFO×CHROの統合
- PSX:スコープ3とサプライチェーン
- Tech Ignition:サステナビリティデータ基盤
- ISDX:データガバナンスと監査対応
- CEEDs:顧客接点でのブランド差別化
以下、セクターごとに詳しく見ていく。
3.2.1 Strategy Edge:戦略×サステナビリティの統合
シナリオ分析、マテリアリティ評価、移行計画はSSBJ開示要求の核だが、これらは経営戦略策定プロセスそのものを拡張する作業である。
意思決定の軸:気候シナリオを経営計画KPIにどう組み込むか/マテリアリティ評価の頻度(年次/中計策定時)/移行計画と既存中計の整合性確保
リスク:シナリオ分析が「形式的演習」に終わる/マテリアリティ評価が経営層の本音と乖離
成功条件:取締役会レベルでのレビューを年次で確立/シナリオ分析を投資判断の必須プロセスにする
3.2.2 FHRS:CFO×CHROの統合 ★最も重要な経営機能連携
SSBJガバナンス開示と人的資本開示の核心は、CFOとCHROの連携にある。経営陣報酬のサステナビリティ KPI連動は、両者が協働しないと設計できない。
クロス論点:CFO──報酬総額・株主説明──CHRO/CFO──投資家対話・KPI共有──CSO/CHRO──取締役会監督設計──取締役
成功条件:CFO・CHRO・CSOの三者ミーティングを月次化/経営陣報酬委員会にサステナビリティ視点を組み込む
3.2.3 PSX:スコープ3とサプライチェーン
スコープ3はSSBJ経過措置で初年度免除だが、移行計画開示には実質必要となる場合が多い。サプライヤーデータ収集は半年〜1年がかりの仕事である。
実装の落とし穴:サプライヤーが協力しない(特に中小)/データ形式が不揃いで集約困難/推定値と実績値の整合性
成功条件:上位80%のサプライヤーに優先絞り込み/SaaS型データプラットフォームの早期導入
3.2.4 Tech Ignition:サステナビリティデータ基盤
SSBJ対応ITは財務系ERPの延長ではなく、ステークホルダー対話ITである。
成功条件:3ヶ月でパイロット環境構築、6ヶ月で本格運用/財務データと非財務データの統合監査ログ
3.2.5 ISDX:データガバナンスと監査対応
SSBJ開示データには第三者保証が制度化されており、適用開始の翌年(2年目)から導入される。当初2年間は限定的保証に範囲を限定し、3年目以降は国際動向を踏まえ検討される段階導入であり、担い手は監査法人に限定されない登録制(profession-agnostic)となる方向。
データガバナンスの設計品質が保証コストを決める。
成功条件:データガバナンス規程を策定し、取締役会承認/第三者検証可能な形でのデータ保管
3.2.6 CEEDs:顧客接点でのブランド差別化
SSBJ対応はBtoC/BtoB顧客接点でのメッセージにも影響する。KPIと顧客向けブランドメッセージの一貫性が信頼の源泉となる。
成功条件:マーケティング部門とCSO・IRの連携体制/顧客向けメッセージは開示済みデータのみで構成
3.3 SSBJの業種別の影響度補足
SSBJへの対応度合いは、6セクター視点に加えて、業種固有の影響度も意思決定材料となる。
なお下表は一般的な傾向を示すものであり、個別企業の助言にあたっては事業構成・地域・既存開示水準により精査が必要である。
| 業種 | スコープ3影響 | データ収集難度 | エクイティストーリー機会 |
|---|---|---|---|
| エネルギー・素材 | 極高 | 中 | 移行計画が中核 |
| 製造業(サプライチェーン密) | 大 | 高 | サプライヤー協働ブランド |
| 金融 | 大(ファイナンスドエミッション) | 高 | ポートフォリオ戦略 |
| 自動車 | 大 | 中 | EV移行ストーリー |
| 流通・小売 | 中 | 中 | 物流/廃棄物 |
| IT・テクノロジー | 小 | 低 | 顧客サステナビリティ支援 |
| 不動産 | 中 | 中 | グリーンビル化 |
SSBJの業種別の影響度補足
3.4 SSBJの概算数値シミュレーション
SSBJ対応の経営影響を概算で示す(業種・規模により大きく変動するため、目安として活用)。
3.4.1 開示準備工数の概算
SSBJ開示の準備には、領域ごとに一定の社内工数が発生する。
| 領域 | 初年度工数(人月) | 2年目以降(人月/年) |
|---|---|---|
| ガバナンス開示設計 | 6〜10 | 1〜2 |
| 戦略・シナリオ分析 | 12〜20 | 3〜5 |
| リスク管理プロセス | 6〜10 | 2〜3 |
| 指標・目標設定 | 8〜12 | 2〜4 |
| データ基盤・IT投資 | 別途(数千万〜数億円超・検討範囲で大きく変動) | 保守 |
| 合計(人月) | 32〜52 | 8〜14 |
SSBJ開示準備工数の概算
※上表の人月は社内工数の目安。外部専門家(コンサルティングファーム・保証関連アドバイザー等)を起用する場合は、データ基盤・IT投資とは別にコンサルティングフィー等が発生する。またデータ基盤・IT投資は、内製/SaaS/業界共通の選択やデータ統合の深さ次第で大きく上振れしうるため、金額は固定値ではなく幅で捉える。
3.4.2 資本コスト影響の概算(仮説的)
SSBJ開示の品質向上が資本コストに与える影響を、仮説的なシナリオとして試算する。
| シナリオ | WACCへの影響(概算) |
|---|---|
| ミニマム準拠(経過措置最大活用) | 0〜▲5bps |
| 標準対応(業界平均水準) | ▲5〜▲15bps |
| 戦略的開示(攻めの開示戦略) | ▲15〜▲30bps |
SSBJ資本コスト影響の概算
時価総額3兆円企業について、WACC低下が企業価値に与える影響を簡易ゴードン成長モデル(ΔEV/EV≒Δr÷(WACC−g))で試算すると、▲30bpsで概ね1,300〜2,300億円規模、▲15bpsで650〜1,100億円規模となる。
ただし効果は実質割引率(WACC−g)の置き方に強く依存するため、単一値ではなく下表の幅で捉える必要がある。
| 実質割引率(WACC−g) | ▲5bps | ▲15bps | ▲30bps |
|---|---|---|---|
| 4%(保守的) | +1.25%/約375億 | +3.75%/約1,125億 | +7.5%/約2,250億 |
| 5% | +1.00%/約300億 | +3.00%/約900億 | +6.0%/約1,800億 |
| 6%(中位) | +0.83%/約250億 | +2.50%/約750億 | +5.0%/約1,500億 |
| 7% | +0.71%/約214億 | +2.14%/約643億 | +4.29%/約1,286億 |
実質割引率(WACC−g)
※前提=時価総額3兆円を簡易的に企業価値(EV)とみなし、EV=FCF÷(WACC−g)よりΔEV/EV≒Δr÷(WACC−g)。割合はEV押し上げ率、金額は3兆円に対する概算額。
開示品質→WACC低下の因果は実証的に未確立であり、本表はあくまで感応度の試算(確約された効果ではない)。ただし「開示でWACCが何bps下がる」という定量的な因果は実証的に確立しておらず(資本コストに言及する企業のPBR中央値が高いといった相関データは存在するが、因果ではない)、本数値はあくまで感応度の試算であり確約された効果ではない。
3.5 SSBJが経営機能に与える影響の小括
SSBJは経営機能横断のテーマであり、6セクターのうち4つ(Strategy/FHRS/PSX/Tech)が「即時着手」レベルの影響を受ける。特にFHRS(CFO×CHRO統合)が最も重要な連携軸となる。
投資対効果は、戦略的開示シナリオでは投資を上回りうるが、資本コスト低下の定量効果は不確実性が高く、感応度試算として扱うべきである。
業種特性を踏まえ、自社が着手する優先順位を専門家と共に整理
自社の影響度・優先度について相談する →第4章:SSBJの12ヶ月実装ロードマップ
SSBJ適用初年度に間に合わせるための、12ヶ月単位の実装ロードマップを示す。
クオンティアが伴走する場合の標準的な進め方である。
4.1 全体俯瞰
SSBJ開示ロードマップにおいて、最初の3ヶ月(フェーズ1)で体制とマテリアリティを固められるかが成否を分ける。
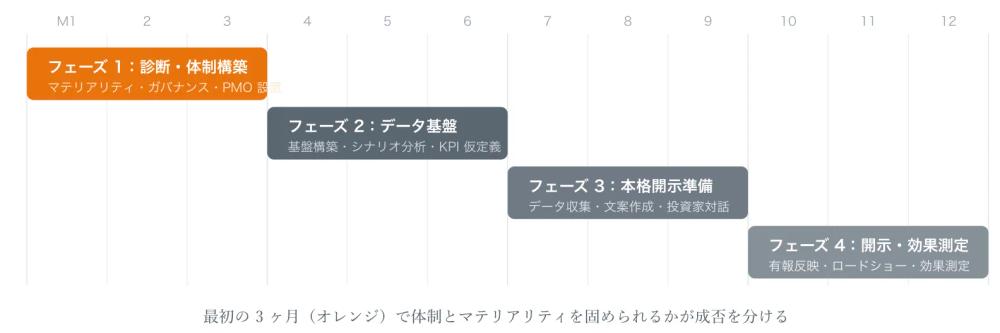
最初の3ヶ月(フェーズ1)で体制とマテリアリティを固められるかが成否を分ける。
4.2 SSBJロードマップのフェーズ別の詳細
SSBJへの対応は、以下の4フェーズで進める。
- フェーズ1(0-3ヶ月):診断・体制構築
- フェーズ2(4-6ヶ月):データ基盤・パイロット開示
- フェーズ3(7-9ヶ月):本格開示準備
- フェーズ4(10-12ヶ月):開示・効果測定
以下、各フェーズを順に詳しく見ていく。
4.2.1 フェーズ1(0-3ヶ月):診断・体制構築
SSBJ開示への対応は、まず現状診断とマテリアリティ評価から始まる。
| 週 | タスク | アウトプット | 主担当 |
|---|---|---|---|
| 1-2 | 現状診断(既存CSRレポート分析) | 現状ギャップ報告書 | CSO+経営企画 |
| 3-4 | マテリアリティ評価ワークショップ | マテリアリティマップ | CSO+経営企画+クオンティア |
| 7-8 | プロジェクト体制構築 | PMO設置、KPI仮定義 | 経営企画+クオンティア |
| 9-12 | 取締役会承認 | プロジェクト承認・予算確保 | CEO主導 |
SSBJロードマップのフェーズ1(0-3ヶ月):診断・体制構築
この段階で決まること:何を重要トピックとするか、誰が動くか、いくら使うか。
4.2.2 フェーズ2(4-6ヶ月):データ基盤・パイロット開示
SSBJ開示に向けたデータ基盤の構築とシナリオ分析のパイロットを、フェーズ2で進める。
| 月 | タスク | アウトプット | 主担当 |
|---|---|---|---|
| 4 | データ基盤要件定義 | 基盤要件書 | CIO+Tech Ignition |
| 4-5 | シナリオ分析パイロット | 1.5℃/2℃影響試算 | Strategy Edge+経営企画 |
| 5 | サプライヤーデータ収集計画 | 上位80%サプライヤーリスト | PSX+調達部門 |
| 5-6 | データ基盤実装(SaaS選定) | 基盤運用開始 | CIO+ISDX |
| 6 | KPI仮定義 | サステナビリティ KPIダッシュボード | CSO+CFO |
SSBJロードマップのフェーズ2(4-6ヶ月):データ基盤・パイロット開示
この段階で決まること:何をどう測るか、技術基盤、サプライヤー協力体制。
4.2.3 フェーズ3(7-9ヶ月):本格開示準備
SSBJ開示の文案づくりと投資家対話を、フェーズ3で本格化させる。
| 月 | タスク | アウトプット | 主担当 |
|---|---|---|---|
| 7 | 全社データ収集 | スコープ1/2/3算定(パイロット) | PSX+Tech |
| 7-8 | 開示文案ドラフト | コア・コンテンツ4要素ドラフト | CSO+経営企画 |
| 8 | 経営陣報酬連動設計 | 報酬委員会への提案 | CHRO+CFO |
| 8-9 | ステークホルダー対話開始 | 主要投資家5〜10社との対話 | IR+CSO |
| 9 | 監査人協議 | 保証範囲・データ品質基準 | CFO+監査法人 |
SSBJロードマップのフェーズ3(7-9ヶ月):本格開示準備
この段階で決まること:開示内容の骨格、投資家からのフィードバック、監査対応方針。
4.2.4 フェーズ4(10-12ヶ月):開示・効果測定
SSBJ開示の最終化と効果測定を、フェーズ4で完了させる。
| 月 | タスク | アウトプット | 主担当 |
|---|---|---|---|
| 10 | 開示文案最終化 | 確定原稿 | CSO+法務+IR |
| 10-11 | 有報・統合報告書反映 | 開示書類 | CFO+経営企画 |
| 11 | 投資家対話本格化 | 機関投資家ロードショー | CFO+IR+CSO |
| 12 | 効果測定 | 開示後の市場反応分析 | IR+経営企画 |
| 12 | 次年度計画 | 次年度ロードマップ | CSO+経営企画 |
SSBJロードマップのフェーズ4(10-12ヶ月):開示・効果測定
この段階で決まること:開示内容、市場メッセージ、次年度の改善ポイント。
4.3 KPI設計の指針
SSBJ対応の12ヶ月の進捗を測るには、以下のKPIを設定する。
| KPI | 目標値(標準) | 測定頻度 |
|---|---|---|
| マテリアリティ評価完了率 | 100%(フェーズ1末) | 月次 |
| データ収集対象サプライヤーカバー率(金額ベース) | 80%(フェーズ2末) | 月次 |
| KPIダッシュボード稼働率 | 90%(フェーズ3末) | 週次 |
| 投資家対話実施数 | 主要5〜10社(フェーズ3〜4) | 累計 |
| 開示準備工数(実績/計画) | ±10%以内 | 月次 |
SSBJロードマップのKPI設計の指針
4.4 PMO体制設計
SSBJに向けたPMO(プロジェクトマネジメントオフィス)はCSO配下、もしくは経営企画配下に設置する。以下は企業単独で対応する場合の標準体制像であり、外部パートナーを起用する場合の構成は第6章で別途示す。
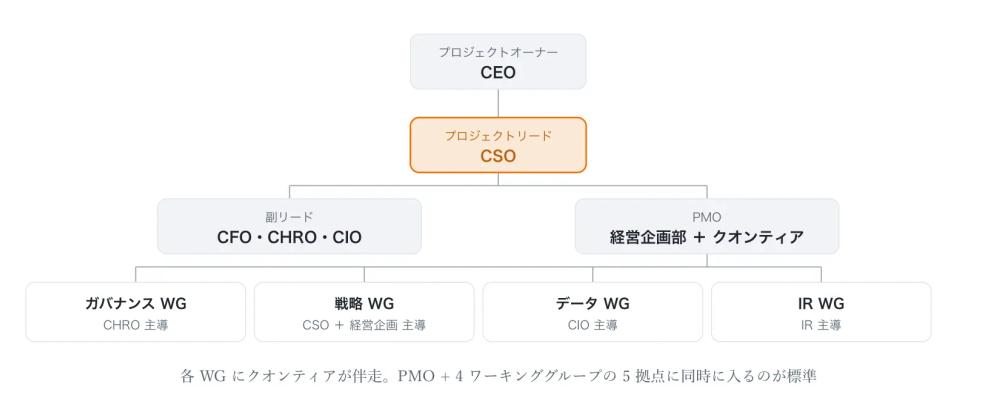
各WGにクオンティアが伴走。PMO+4ワーキンググループの5拠点に同時に入るのが標準。
4.5 SSBJにおける12ヶ月実装ロードマップの小括
12ヶ月でSSBJ適用初年度に間に合わせることは可能だが、最初の3ヶ月で体制とマテリアリティを固められるかが成否を分ける。クオンティアの伴走モデルは、PMO+4ワーキンググループの5拠点に同時に入る形が標準である。
標準ロードマップを自社の体制・優先度に合わせて具体化
12ヶ月ロードマップの策定について相談する →第5章:SSBJのCxO別チェックリスト
経営層が自社のSSBJ対応進捗を5分で点検するためのチェックリスト。各CxO5問で構成する。
5.1 CFOチェックリスト
- 自社のWACCへの影響を試算しているか
- サステナビリティKPIを信用力評価に連動させる議論を銀行・格付機関と行ったか
- 開示準備コストのROIを算定したか
- 開示と財務報告の連動方針を決定したか
- エクイティストーリー再構築の主導権を持っているか
5.2 CSOチェックリスト
- マテリアリティ評価を経営企画と共同オーナーで実施したか
- シナリオ分析(1.5℃/2℃)を中期計画に組み込んだか
- IR部門との連携モデルを設計したか
- 移行計画を取締役会で承認したか
- サステナビリティ部門の人材戦略(採用・育成)を策定したか
5.3 CIOチェックリスト
- サステナビリティデータ基盤の要件定義は完了したか
- スコープ3のためのサプライヤーデータ収集基盤は稼働しているか
- KPIモニタリングダッシュボードはリアルタイムか
- 既存ERPとの統合点を設計したか
- データガバナンス規程は取締役会承認済みか
5.4 CHROチェックリスト
- 経営陣報酬にサステナビリティKPIを連動させる議論を報酬委員会で行ったか
- 取締役会のサステナビリティ監督体制を設計したか
- 人的資本指標(多様性・育成・エンゲージメント)を測定しているか
- サステナビリティ専門人材の採用・育成計画はあるか
- サステナビリティを全社員業務に組み込むカルチャー設計を始めたか
5.5 経営企画チェックリスト
- マテリアリティ評価のオーナーシップは経営企画にあるか
- サステナビリティKPIが中期経営計画KPIとして組み込まれているか
- シナリオプランニングを事業計画策定プロセスに組み込んだか
- ステークホルダー対話設計(投資家・従業員・取引先・地域社会)はあるか
- 開示効果測定KPIを設計したか
→各CxOで5問中3問以上「はい」がない場合、適用初年度の開示品質に重大なリスク。
5.6 SSBJにおけるCxO別チェックリストの小括
各CxOの対応状況を5問で点検するこのチェックリストは、SSBJ準備の「抜け漏れ診断」として機能する。CFO・CSO・CIO・CHRO・経営企画のうち一つでも準備が遅れると、開示品質全体に影響が及ぶ。
適用の12ヶ月前には全員が「3問以上○」の状態を目指すことが、初年度開示の最低ラインである。
各CxOの状況を踏まえ、抜け漏れのない体制構築を専門家と共に設計
CxO横断の準備状況について相談する →第6章:SSBJ対応に向けたクオンティアの支援アプローチ
ここまでSSBJ対応の論点・影響・実装ロードマップを見てきた。
本章では、これらをクオンティアがどう伴走するか、具体的な支援アプローチを紹介する。
6.1 6セクター連携モデル
クオンティアが伴走する場合の体制モデルを示す(第4章の企業単独PMO体制と組み合わせて参照)。
クオンティアは6つの経営機能セクター(Strategy Edge/FHRS/PSX/Tech Ignition/ISDX/CEEDs)を横断的に動員し、SSBJ対応を経営アジェンダとして伴走する。
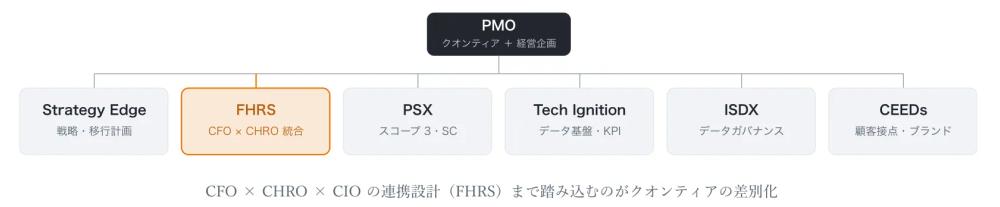
通常のサステナビリティコンサルティング(CSO視点単独)と異なり、CFO×CHRO×CIOの連携設計まで踏み込むのがクオンティアの差別化である。
6.2 標準的な伴走パッケージ
クオンティアが提供するSSBJ対応の伴走パッケージは、目的に応じて3種類に分かれる。
| パッケージ | 期間 | 内容 |
|---|---|---|
| 診断パッケージ | 6〜8週 | 現状ギャップ診断+マテリアリティ評価+ロードマップ初版 |
| PMO伴奏パッケージ(中核) | 6〜12ヶ月 | フェーズ1〜4の伴走、ワーキンググループ運営 |
| 個別深掘りパッケージ | テーマ別 | 経営陣報酬設計/シナリオ分析/データ基盤など |
SSBJ対応の標準的な伴走パッケージ
6.3 業種別の伴走ノウハウ
クオンティアは特に以下の業種でのサステナビリティ ×経営アジェンダ統合に知見を持つ。
- 製造業(サプライチェーン×スコープ3×ブランド戦略)
- 金融(ファイナンスドエミッション×ポートフォリオ戦略)
- エネルギー(移行計画×資本配分)
- IT・テクノロジー(顧客サステナビリティ支援×データ基盤)
6.4 30分壁打ちセッションのご案内
「自社のSSBJ対応はどこから始めればいいか」を30分でクオンティアと議論できるセッションをご用意しています。CxO限定となります(無料で実施中)。
自社のSSBJ対応をどこから始めるべきか、専門家と30分で論点を整理
30分の壁打ち無料セッションに申し込む →巻末
著者プロフィール
FHRSセクター長
大学卒業後、デロイトトーマツコンサルティング、PwCあらた有限責任監査法人、EY新日本有限責任監査法人を経て現職。会計・財務領域を基盤に、IFRS導入支援や決算早期化、経営管理制度構築を多数リード。また、GAAP差分析に基づくシステム改修構想策定や連結経営管理基盤導入、SSC・BPO活用による業務集約化など、制度設計から実行まで一貫して推進。複雑な会計要件を整理し、クライアントの経営高度化に直結するソリューションを設計・実現する専門性を強みとする。
大学卒業後、デロイトトーマツコンサルティング、PwCあらた有限責任監査法人、EY新日本有限責任監査法人を経て現職。会計・財務領域を基盤に、IFRS導入支援や決算早期化、経営管理制度構築を多数リード。また、GAAP差分析に基づくシステム改修構想策定や連結経営管理基盤導入、SSC・BPO活用による業務集約化など、制度設計から実行まで一貫して推進。複雑な会計要件を整理し、クライアントの経営高度化に直結するソリューションを設計・実現する専門性を強みとする。
お問い合わせ
貴社の変革に向けた最適なアプローチをご提案します。まずはお気軽にご相談ください。
お問い合わせはこちら →用語集
| 用語 | 説明 |
|---|---|
| SSBJ | サステナビリティ基準委員会。日本のサステナビリティ開示基準設定機関 |
| ISSB | 国際サステナビリティ基準審議会。IFRS財団の下に設置 |
| CSO | 本稿ではChief Sustainability Officer(最高サステナビリティ責任者)を指す。なおChief Strategy Officer(最高戦略責任者=経営企画機能)も同じ略称となるため、本稿では後者を「経営企画(Chief Strategy Officer相当)」と表記して区別する。 |
| コア・コンテンツ | ガバナンス・戦略・リスク管理・指標目標の4要素 |
| マテリアリティ | 投資家の意思決定に重要となる事項 |
| シナリオ分析 | 異なる気候シナリオでの自社事業への影響を分析 |
| スコープ1/2/3 | 直接排出/間接排出/バリューチェーン排出 |
| 移行計画 | 脱炭素経済への移行に向けた具体策 |
| ファイナンスドエミッション | 金融機関の融資・投資先からの排出量 |
| エクイティストーリー | 企業が投資家に伝える成長と価値創造の物語 |
SSBJ用語集